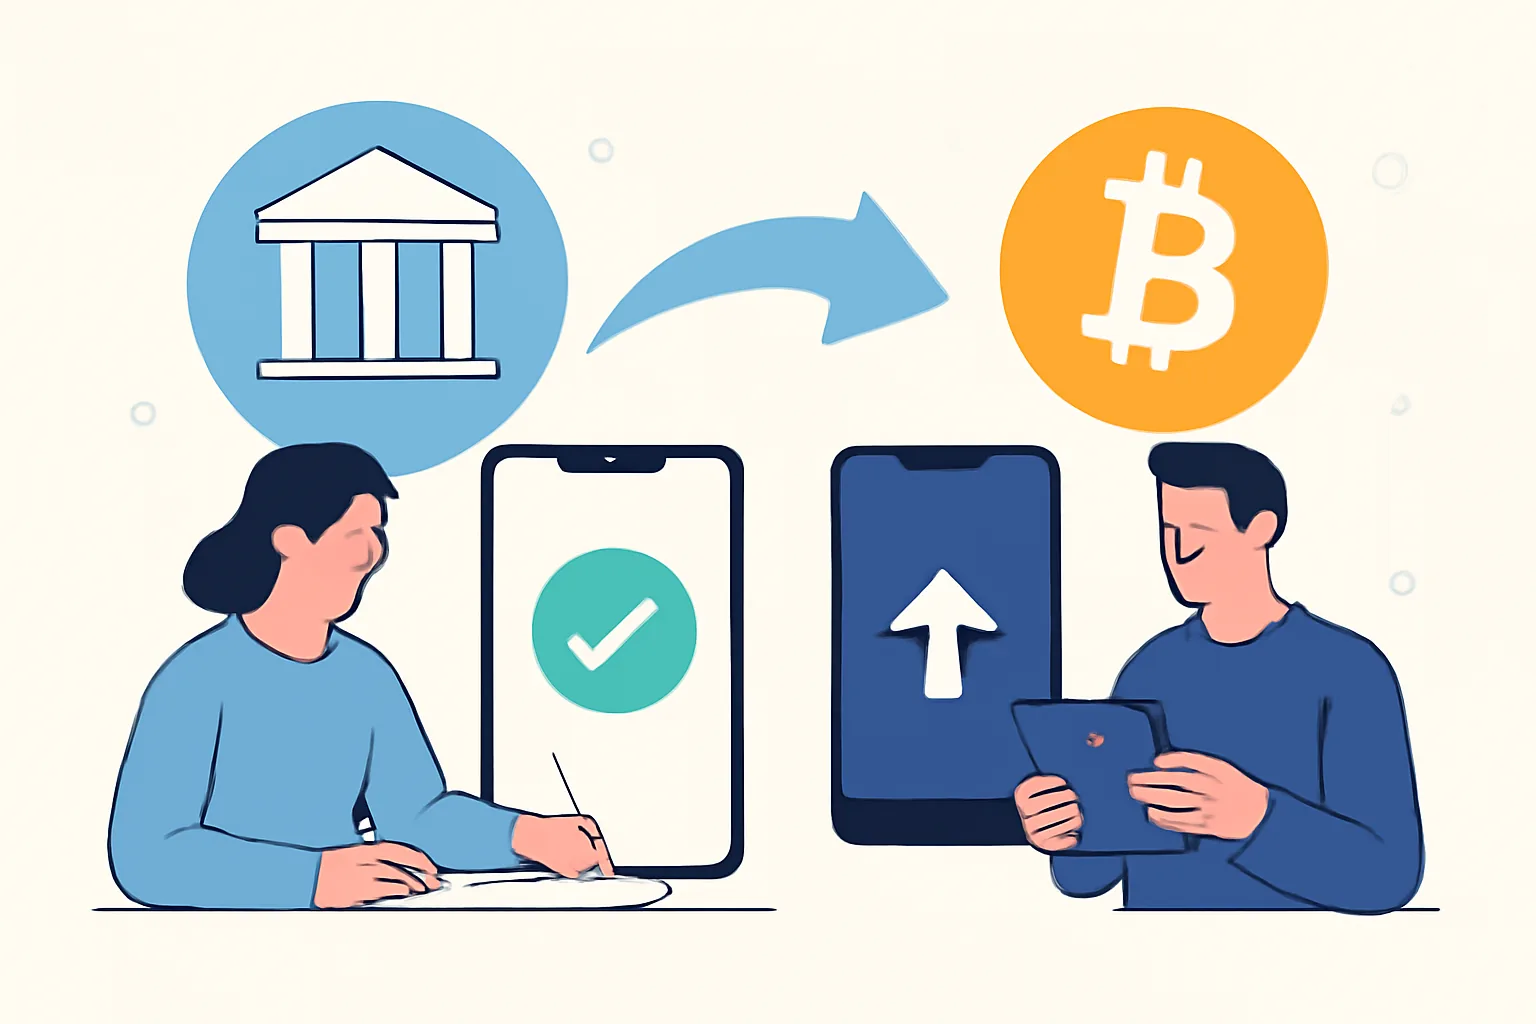
如何从手动银行转账迁移到加密货币支付
手动银行转账一直能用——直到它不再好用。财务团队处理一笔付款可能要花 15 分钟,之后还得再花 45 分钟追查 IBAN 输入错误、缺失的发票编号,或与银行记录不符的收款人姓名。加密货币支付改变了这种状况。对许多企业来说,迁移的起点就是一个很实际的问题:企业如何迁移到加密货币支付,同时又不影响会计、合规或供应商信任?
企业为何从手动银行转账转向加密货币支付
速度通常是首要原因。银行转账可能会因审核、错过截止时间或经过多家代理银行而延迟,而加密货币支付可能几分钟内就能到账。对于承包商、海外供应商,以及时间紧迫的发票,这种差异尤其重要——延迟 2 天就可能拖慢生产或发货。
成本是第二个原因,不过具体比较结果取决于支付渠道、汇款地区和银行费用。手动银行转账往往涉及固定手续费、汇率差价,以及跨境支付的额外费用。加密货币支付可以减少其中一些成本,但也会产生网络手续费和兑换费用。因此,真正要问的不是“便宜还是贵”,而是“这笔款项从头到尾实际要花多少钱?”
全球覆盖能力也是一个不容忽视的因素。一家要向 6 个国家的供应商付款的企业,可能需要设置 6 套银行服务、应对 6 种付款截止时间,并遵守 6 套不同的附言规则。加密货币支付则有望将这些流程简化为一套付款流程、一套钱包政策,以及适用于所有接受加密货币的收款人的标准流程。
手动对账是另一个主要痛点。加密货币支付如何对账?关键是将链上交易状态与发票编号、付款日期和账簿记录对应起来。一笔转账可能引发 3 封邮件:付款已发送、款项已收到、付款已确认。之后,财务人员仍然得把银行回执、发票编号和账簿记录一一对应起来。由于链上可以查看交易状态,加密货币支付能减少一部分来回沟通,也有助于团队更快结账。
还有人的因素。支付团队不会喜欢第 200 次复制粘贴银行账户信息,更不愿意反复手动输入付款附言。小错误也会造成更大的延误。
评估当前的付款流程
先从头到尾梳理现有流程,逐步记录从收到发票到最终确认的每个环节。典型的手动转账流程有 5 个阶段:发票审批、创建付款申请、内部审核、提交银行处理,以及对账。如果你的流程有 8 个阶段,就把这 8 个阶段全部列出来。
梳理相关人员。财务可能负责准备转账,运营可能负责确认供应商,法务可能审核合同条款,采购可能核对采购订单。每个团队都会增加耗时,也会带来潜在的出错环节。
接下来,把付款类型区分开来。有些企业有 3 类定期付款:国内供应商款、国际承包商款和临时退款。其他企业还可能有与薪资相关的付款、里程碑款项或合作伙伴佣金。加密货币支付无法用同一种方式解决所有付款需求,所以第一步是找出最棘手的环节。
找出每周都会出现的瓶颈。付款可能因为经理休假而搁置;供应商可能因为银行账户需要额外审批而迟迟收不到款;超过某个金额的转账可能还需要第二人批准。这些延误正是加密货币支付能够发挥作用的地方,尤其是在能将审批逻辑直接嵌入流程、而不是靠人工处理的情况下。
一个实用的方法是统计 30 天内出现的异常情况:有多少笔转账因为附言错误而失败?有多少笔因银行假日而延迟?有多少笔需要人工审批汇率?如果答案是“超过 10 笔”,说明现有流程很可能暗藏了不少可以通过加密货币支付减少的工作量。
选择合适的加密货币支付方案
常见方案有 3 种:钱包直付、支付处理商,以及面向企业的加密货币收款工具。钱包直付在纸面上最简单:企业从一个钱包向另一个钱包转账。这适合少量可信赖的交易对手,但如果每月付款超过 20 或 30 笔,管理起来就会变得困难。
支付处理商能提供更完善的功能,例如付款链接、发票工具、法币兑换,以及集中管理的交易记录。如果财务团队需要的是仪表板而非电子表格,这些功能就很有价值。面向企业的工具通常更适合需要权限管理、结算选项和报告功能的团队。可以先参考这份电商加密货币支付网关指南,了解商家通常需要哪些功能。
选择之前,要问清楚具体问题:支持哪些资产?能否接受稳定币、主流加密货币,或两者都支持?结算时使用加密货币、法币,还是两者均可?付款、兑换和提现环节分别收取哪些费用?如果服务商无法以书面形式回答这些问题,就继续寻找其他选择。
合规功能比营销页面更重要。企业加密货币付款合规要求应结合所在行业和司法辖区确认;你需要地址筛查、适用情况下的 KYC/AML 支持、发票记录和可导出的日志。集成功能也很重要。如果加密货币支付方案无法连接会计软件、ERP 工具或发票系统,财务团队最终还是得用新的形式重做同样的手动工作。
有一个实用的检验方法:能否在不需要 3 个人互相追着要截图的情况下,完成付款创建、审批、发送、跟踪和入账?如果不能,这套方案还没准备好。
设置钱包、安全措施和访问控制
企业钱包应仅用于企业业务。不要把公司资金和个人钱包混在一起。这条规则听起来显而易见,但在试点初期经常被忽视。钱包结构应与实际职责相对应,例如资金管理、运营和结算。如果团队每月要处理 50 笔付款,单独设置不同钱包有助于审核。
必须认真决定私钥由谁保管。企业是自行保管密钥、使用托管服务,还是由不同系统分担管理职责?每种做法都有利弊。自行保管密钥能带来更高控制权,但也会增加团队的管理负担。托管服务能减轻部分技术工作,但意味着需要信任第三方。把决定记录下来,并指定一位明确的负责人。
访问控制必须严格。初级团队成员不应能在同一分钟内既批准付款,又更改钱包地址。使用基于角色的权限。如果系统支持多重签名审批,应为大额转账或敏感钱包启用。双重签名比单一签名更安全,这是有原因的。
备份和恢复流程应有实体记录,而不只是聊天记录。写明助记词的存放位置、可访问人员,以及设备丢失时的处理方式。恢复步骤要足够简明,让临时接手的员工在紧急情况下也能照着操作。如果流程有 12 个步骤,就明确编号。
安全培训应涵盖常见错误:钓鱼邮件、伪造钱包地址、复制粘贴错误,以及绕过正常审核流程的“紧急”付款请求。一次错误点击造成的损失,可能超过一个月的软件费用。
规划合规、税务和会计要求
加密货币支付不会免除合规义务,反而可能带来新的要求。要根据所在行业和司法辖区,确认 KYC 和 AML 要求。有些企业必须筛查交易对手;有些则必须在规定期限内保存身份记录。相关规定因地区而异,因此任何特定司法辖区的规则都应咨询当地法律顾问或会计师。
发票也需要更新。每张发票都应列明付款条款、所用资产、应付金额,以及收款人可用于确认转账的钱包地址或付款参考信息。如果使用法币兑换,应记录汇率来源和时间戳。当有人询问为何账簿金额与付款收据上的金额不同时,这些细节就很重要。
税务处理需要明确的政策。在某些地区,加密货币支付可能触发确认事项、申报义务,或与普通银行转账不同的估值要求。不要凭猜测处理。应按国家或企业实体制定处理规则,并在首笔实际付款之前完成审核。
会计流程应明确 4 件事:如何记账、何时确认、由谁批准入账,以及如何处理异常。如果资金管理团队收到加密货币后立即兑换,必须记录这笔兑换。如果发生退款,就应像记录原始转账一样严谨地记录冲销。
需要处理争议和记录管理的团队,可以参考如何处理加密货币拒付争议,尤其是在政策涉及退款或部分结算时。
先迁移一小批付款
不要在第一天就迁移所有付款。先选一小批:5 家供应商、3 名承包商,或 1 条国际付款线路。有限范围的试点可以让团队及时发现错误,又不至于打乱整个付款周期。小规模试点更容易说明、衡量和纠正,成本也更低。
选择规律性强、可预测的付款。每月固定的供应商发票比存在争议的临时报销更适合试点。如果可能,选择一位熟悉加密货币的收款人和一位态度中立的收款人。他们的反馈能帮助你了解,财务部门以外的人是否也能看懂付款流程。
在第一次转账前,先制定异常处理方案:钱包地址错误怎么办?资产发到了错误的网络怎么办?收款人无法接收加密货币、需要法币怎么办?提前确定备用流程。少一个应急方案,就可能让原本 10 分钟的付款演变成持续 3 天的事故。
测试也很重要。在发送真实资金之前,先进行测试付款、确认收款,并核实账簿记录。如果团队需要实用的检查清单,请参阅如何测试加密货币支付。首批实际付款的规模应足够小,这样即使出错也只是麻烦,而不会造成重大损失。
首批付款完成后,直接向收款人征求反馈:他们是否看懂了操作说明?是否及时看到了确认信息?兑换资金时是否需要帮助?这些反馈比一份精心包装的试点报告更有价值。
培训团队并与收款人沟通
财务培训应涵盖审批步骤、异常处理和记录保存。运营团队需要知道付款在什么情况下算作已发送、已收到或已确认。负责联系供应商的团队则需要一份简单的话术。好的话术包含 3 项信息:有哪些变化、何时生效,以及收款人接下来需要做什么。
用通俗易懂的语言编写新的付款说明。列出钱包地址、支持的资产、网络、截止时间,以及供收款人咨询的联系人。如果收款人需要立即兑换资金,要直接说明。只有当人们清楚自己是要持有加密货币,还是接收后立即提现时,才能更好地适应变化。
举个简单的例子:“我们现在通过指定网络,以 USDC 支付已审批的发票。请在下一次付款日前确认您的钱包地址。”这句话比一份没人看的 2 页 PDF 更管用。
还应向收款人说明确认流程和到账时间。有些供应商会期待像银行转账那样即时确认,等了 2 分钟就开始着急。要解释区块链确认时间可能有所不同,并说明通常需要等待多久,以及团队会在什么时间点将付款视为完成。
以自由职业者为主要付款对象的企业,可以参考自由职业者加密货币支付网关。承包商付款与供应商结算的预期并不相同。自由职业者通常更在意速度、清晰度,以及完整规范的发票记录。
监控、对账并优化新流程
付款上线后,要跟踪 4 项内容:状态、异常情况、对账耗时和用户反馈。状态能告诉你付款是否已到达网络或收款人;异常情况能显示流程在哪些地方出问题;对账耗时能说明财务团队究竟节省了时间,还是只是把工作转移到了别处;用户反馈则能反映公司以外的人是否接受新流程。
对账时应关联交易哈希、发票编号、付款日期和会计分录。如果交易经过兑换,还要记录所用汇率及汇率来源。这些记录应能轻松导出,因为审计很少会挑方便的时间进行。
用新流程和旧流程做对比。如果手动转账平均需要 4 天,而加密货币支付现在只需 1 天,就应认真记录这一差异,但不要假设每笔付款都会有相同结果。一次转账失败,如果后续处理不佳,就可能抵消 10 笔顺利付款带来的好处。
第一个月后要优化流程。也许可以取消一个审批环节;也许需要用更简单的钱包示例来改写收款说明;也许某条付款线路适合用稳定币结算,而另一条更适合用法币。不同付款类型可能需要不同方案,这就是为什么第一个月如此重要。
如果上线后需要更清晰地掌握付款情况,可以参考如何追踪加密货币付款兑换情况,把付款数据与财务实际使用的数字对应起来。做到这一步,加密货币支付才会真正成为一套流程,而不只是一种新鲜事物。
| 检查环节 | 核查内容 | 负责人 |
|---|---|---|
| 钱包设置 | 访问权限、备份、多重签名审批 | 资金管理团队 |
| 合规 | KYC/AML、税务处理、特定司法辖区的规则 | 法务和财务 |
| 试点批次 | 付款是否成功、收款人反馈、异常处理 | 运营 |
| 对账 | 交易哈希、发票关联、兑换汇率 | 会计 |
流程是否严谨,会在第一个月显现出来。能顺利完成 5 笔付款的企业,通常也能以更少的意外扩展到 50 笔,但前提是付款规则始终有据可查,而且团队持续检查异常情况,而不是以为问题会自行消失。

Comments